前回の記事で、ブログ広告・アフィリエイト・YouTube・AI副業・個人開発という収益化の5本柱を横並びで比較してみた。今回はその中から個人開発、それもAIがここまで普及した2026年の個人開発って実際どうなの?というところを、もう一段掘り下げて考えてみたい。
先に断っておくと、これは成功体験の共有ではない😅。自分自身、ガチャシミュレーターのWebアプリを個人開発して、Stripeのサブスク課金とクリエイター向けの払い出しまで実装した(※2026年10月追記:クリエイター向けの払い出しと課金ガチャは、その後終了しました)。技術的には一通り「売れる形」を作ったつもりだ。だが、まだリリースした直後ということもあり、全然マネタイズできていない。この記事は、当事者本人が「これからどう売っていくか」を考えるための仮説と検証メモに近い、という感じで読んでもらえたらうれしいです。
toC向けとtoB向けに売ることの違い
個人開発で最初にぶつかる分岐が、toC(個人向け)かtoB(法人向け)かだと思う。toCは個人が感情でパッと決めてくれる一方、toBは複数部署をまたぐ合議制でじっくり決まる。獲得コストと寿命にもけっこう差があって、toCは獲得コストが低い代わりに継続率が課題でトレンド依存のため製品寿命が短くなりがち。逆にtoBは獲得コストが高い代わりに長期契約で安定するし、業務プロセスに組み込まれる分だけ寿命も長い。
| 比較軸 | toC(個人向け) | toB(法人向け) |
|---|---|---|
| 意思決定スピード | 個人の感情で即断されやすい | 複数部署をまたぐ合議制で時間がかかる |
| 獲得コスト | 低い | 高い |
| 継続率 | トレンド依存で離脱しやすい | 業務プロセスに組み込まれ安定しやすい |
| 製品寿命 | 短い | 長い |
| 価格設定の目安 | 低単価が主流 | 月額5,000円程度からでも成立 |
個人的に「へえ」と思ったのが、toB向けマイクロSaaSの鉄則としてよく語られる「いきなりPLG(プロダクト自体の力で勝手に広がる状態)を狙わない」という考え方。業務ツールは導入の意思決定が重いし乗り換えコストも高いから、序盤はプロダクトじゃなくて自分自身を売り込む人売り営業――DMからの1対1面談、あえて自動化しないカスタマーサポート、要望への即日対応――が必須になるらしい。つまり「AIで開発は速くなっても、営業と信頼構築だけはAIで代替できない」という逆説がここにある。ガチャアプリみたいなtoC寄りのプロダクトを作ってきた自分にとっては、けっこう新鮮な視点だった。toBは価格も月額5,000円くらいから強気に設定できて、紹介経由の成約率は直接営業の数十〜100倍という体感値もあるらしい。技術力よりも人的信頼が資産になる世界が、思ったよりすぐ隣にある。
Web個人開発とスマホアプリ個人開発、集客の再現性という非対称
もう一つの分岐が、Webで作るかアプリで作るか。これに関しては、「作りやすさ」と「売りやすさ」がねじれてるのが地味に面白いところだ。
WebはSEOやSNSでの集客がCPA(顧客獲得単価)ゼロで再現性が高くて、広告は最終手段でいいという思想が主流。ただし学習量が多くて、技術的な初手のハードルは高め。一方でスマホアプリはAIにコード生成を一式任せやすくて、作ること自体のハードルは低い。ところがストア審査でのリジェクトリスク(プライバシーポリシー不備や利用規約リンク欠如とか)、そしてASOの限界がついて回る。アプリのインストール経路の約65%はストア内検索経由という構造上、ASOに1年取り組んでも大きな成果を得られなかったという実例もあるらしい。1週間チャレンジでアプリをリリースして、X投稿で2.6万インプレッションを稼いでもインストールは40〜50件、実売上3,151円(2名課金)だったという事例は、なかなか象徴的だと思う。アプリの良し悪し以前に、いかに人を集められるかで勝負が決まってしまう。
| 指標 | 実績 |
|---|---|
| X投稿のインプレッション | 約2.6万 |
| アプリのインストール数 | 40〜50件 |
| 売上 | 3,151円(課金者2名) |
| ストア内検索経由のインストール比率(一般的傾向) | 約65% |
自分が最初にWebアプリとしてガチャシミュレーターを作ったのも、この非対称性を無意識に避けたからだと思う。ストア審査やASOという「作った後の壁」よりも、SEOやSNSという「自分で再現性を作れる壁」のほうが、長期的にはコントロールしやすいと感じていた。ただしその代わり、Webは技術的な初手のハードルの高さを引き受けることになる。どちらの壁を選ぶかは、結局のところ自分がどっちの努力を続けやすいかという、けっこう個人的な相性の問題でもあるなと思う。
AIがここまで普及した2026年でも、個人が新しいものを売れる可能性はあるのか
ここが今回いちばん考えたかったところ。2026年3月時点でGitHubにコミットされたコードの51%がAI生成・AI支援によるもので、開発者の84%がAIコーディングツールを導入済みまたは導入予定という統計がある。日本国内の生成AI利用経験率も、前年の29.0%から2026年には48.5〜54.7%まで急伸したらしい。数年前によく言われてた「AIを使いこなせる人とそうでない人のギャップ」は、この数字を見る限り急速に縮まりつつあるみたいだ。
つまり「作る壁」はAIでほぼ消えた。だけどこれ、裏を返せば作れること自体がもう差別化にならないってことでもある。実際「作る壁」が下がった一方で「誰も使わない問題」はむしろ深刻化していて、複数の情報源が「個人開発はオワコンではないが、昔より難しくなった」「作れば売れる時代は終わった」と総括している。個人開発者の約70%が年間収益10万円未満という現実がある一方、月1万円から累計10億円超の売却例まで裾野はかなり広い。この差を分けているのは「作る力」じゃなくて「届ける力」だという指摘には、正直かなり同意している。
| 指標 | 数値 |
|---|---|
| 2026年3月時点のGitHubコミットのうちAI生成・AI支援の割合 | 51% |
| AIコーディングツールを導入済み・導入予定の開発者の割合 | 84% |
| 日本国内の生成AI利用経験率(前年→2026年) | 29.0%→48.5〜54.7% |
| 個人開発者のうち年間収益10万円未満の割合 | 約70% |
| 個人開発プロダクトの累計売却額(上位事例) | 10億円超 |
じゃあ届ける力の中身って何なのか。調べた材料をまとめると、繰り返し語られる差別化要因は3つに集約されるっぽい。1つ目は自分自身の原体験・ペインポイントからのニッチ選定。「ChatGPTでできるからこのサービスはいらない」という発想はむしろ機会損失で、大手の汎用AIが対応しない1機能特化にこそ勝ち筋があるという。2つ目はスピード。個人開発は組織みたいな合議コストがなく爆速で動けるし、要望への即日対応そのものが信頼を生む。3つ目は人・信頼そのもの――toBでの人的信頼構築、toCでのフォロワー基盤や発信力だ。どれもAIが代替しにくい領域だという点は共通している。
ガチャアプリとStripe実装を振り返って見えてきたこと
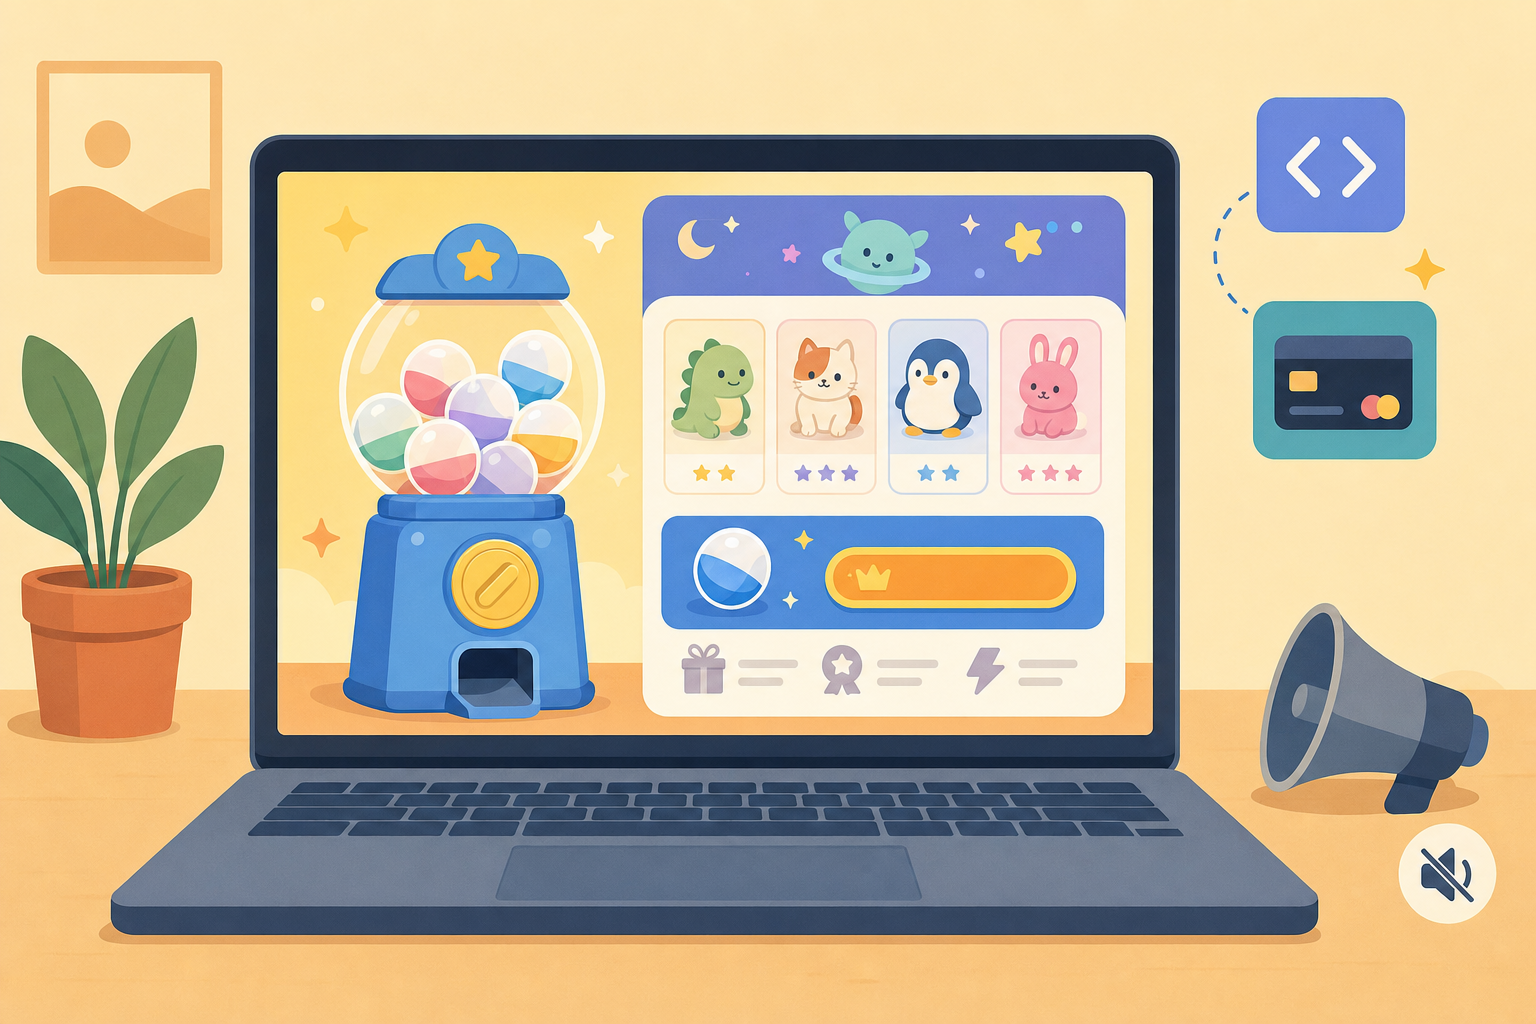
ガチャポイを作った動機は、自分自身が「ガチャの確率演出を気軽にシミュレーションしたい」という原体験から出発している。そこは悪くない着眼点だったと今も思っている。Stripeのサブスク課金や、クリエイターがガチャを公開できる機能(クリエイター公開機能)まで実装できたのも、AIの支援があったからこそ出せたスピードだった。だが振り返ると、自分が力を注いだのは「作る」フェーズにほぼ全振りで、「届ける」フェーズへの投資が明らかに足りていなかった…。原体験からのニッチ選定はできていたけど、スピードと人的信頼という残り2つの差別化要因、特に発信力や個別のユーザーとの対話には、正直まだ手が回っていなかったというのが率直な反省です。
これから何を検証していくか
ここまでの考察を踏まえて、次に自分が試したいことを率直に書いておく。まずtoCかtoBかという軸では、今のガチャアプリはtoC色が強いけど、クリエイター向け機能はtoB的な要素も持っている。どっちの営業スタイル――トレンド発信で広く薄く獲得するか、個別に声をかけて信頼を積み上げるか――が自分に向いているか、実際に試して見極めたい。次にWebかアプリかという軸では、今回Webを選んだ判断は維持しつつ、日本語のみのリリースだと市場が頭打ちになりやすいという指摘も踏まえて、英語圏への展開余地は検討したいところ。そして最後に、差別化要因としての「原体験」「スピード」「信頼」の3つのうち、自分がまだ手薄な部分にこそ次の打ち手を集中させたい。個人開発は最初のリリースまで3ヶ月以内に収めるべき、30個作って2個成功するのが普通、という打席数の現実も頭に入れつつ、焦らず検証を重ねていく。
AIが「作る壁」をほぼ消し去った今、個人開発の勝敗を分けるのはもう技術力じゃない。着眼点の独自性、動き続けるスピード、そして人からの信頼という、AIが代替しにくい部分に賭けられるかどうかだと思う。まだ結果は出てないけど、この記事自体がその検証の第一歩ということで🙇♂️